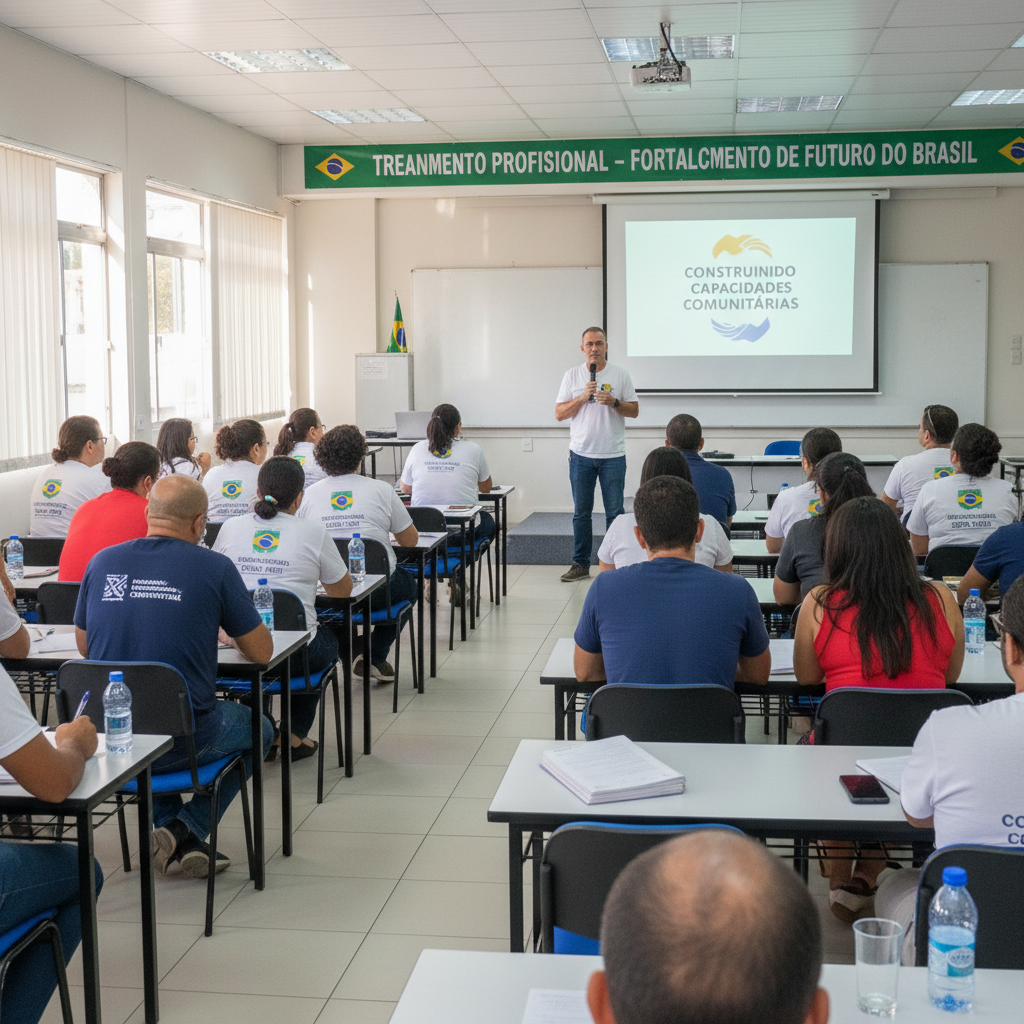
Ofertar capacitação — MBA em Empreendedorismo e Tributação Estratégica: o novo cenário tributário e os impactos nos negócios.
Contexto e Justificativa
A reforma tributária altera profundamente o ambiente de negócios. A formação de empreendedores e gestores mato-grossenses no novo cenário tributário fortalece a competitividade e a sustentabilidade das empresas do estado.
Transparência Ativa · Art. 23
Transparência Ativa · Art. 23 — IN nº 002/2026
Publicado
I · Identificação da parceria
Nº do instrumento0250-2026
Órgão público concedenteSEDEC
Parlamentar (emenda)Dep. Júlio Campos
Data de assinatura08/07/2026
Início da vigência08/07/2026
Fim da vigência04/09/2027
Período de execuçãoAulas de 03/08/2026 a 03/08/2027
II · Organização da sociedade civil
Nome da OSCInstituto do Desenvolvimento Econômico, Tecnológico e Cultural (IDEC)
CNPJ da OSC19.136.591/0001-57
III · Descrição do objeto
Curso de MBA com 250 vagas voltado a empreendedores mato-grossenses, preparando micro e pequenos empresários para a Reforma Tributária (EC nº 132/2023). Módulos presenciais e a distância, oficinas, avaliações e monitoramento ao longo de 12 meses.
IV · Valores
Valor global do instrumentoR$ 1.000.000,00
Valores liberadosParcial — conforme cronograma de desembolso
V · Situação da prestação de contas
Situação da execuçãoEm execução
Data prevista p/ apresentação04/09/2027
Data da apresentaçãoPendente — projeto em execução
Prazo de análise (Adm.)A definir após entrega
Resultado conclusivoA definir após análise
VI · Valores pagos com recursos da parceria
Remuneração de administradores, dirigentes ou associadosPessoal – despesas indiretas (coordenação, assessoria jurídica e contábil) R$ 165.002,50
Remuneração da equipe de trabalho (funções e valores)Pessoal – despesas indiretas (coordenação, assessoria jurídica e contábil) R$ 165.002,50
VII · Metas e etapas de execução
Metas 01 a 03 – Planejamento pedagógico, formação da equipe docente, divulgação e seleção (13 a 31/07/2026)
Metas 04 a 08 – Execução dos módulos presenciais e EAD, avaliações e monitoramento (03/08/2026 a 03/08/2027)
Meta 09 – Consolidação de dados e relatórios (04/08 a 04/09/2027)
VIII · Plano de aplicação por natureza de despesa
Natureza
Discriminação
Valor (R$)
3190.11
Pessoal – despesas indiretas (coordenação, assessoria jurídica e contábil)
165.002,50
3390.39
Inscrição em curso MBA – 250 vagas
834.997,50
IX · Documentos disponíveis
Plano de Trabalho SIGCon 0250-2026.
X · Movimentação financeira (Art. 44)
Transferência eletrônica: toda movimentação realizada obrigatoriamente por transferência eletrônica, com identificação do beneficiário final e depósito em conta bancária.
Crédito em conta do fornecedor: pagamentos realizados mediante crédito direto na conta bancária de titularidade dos fornecedores e prestadores de serviços (§1º).
Pagamento em espécie (exceção): admitido apenas quando demonstrada a impossibilidade física de transferência eletrônica e previsto no plano de trabalho (§2º). Limites: R$ 1.000,00 por beneficiário e 10% do valor total da parceria, considerada toda a duração (§3º).
XI · Documentos para o relatório financeiro do gestor
Relação detalhada de despesas: listagem de todas as despesas executadas com recursos da parceria.
Extratos bancários completos: extratos da conta corrente específica e da conta de aplicação financeira, do recebimento da primeira parcela ao encerramento ou devolução do saldo.
Documentos fiscais legíveis: notas fiscais, recibos, cupons fiscais, faturas ou certidões trabalhistas em nome da OSC, com o nº do termo de parceria e ateste de recebimento.
Comprovante de devolução de saldo: exigido no parecer final, conforme Art. 43 — devolução dos saldos e rendimentos em até 30 dias após a conclusão, denúncia, rescisão ou extinção.
Publicação conforme arts. 22, 23, 43 e 44 da IN Conjunta SEPLAN/SEFAZ/CGE nº 001/2016, com redação da IN nº 002/2026. Campos marcados como “A divulgar” serão publicados assim que disponíveis, em até 10 dias após o extrato no Diário Oficial.